2025年怀化互联网广告网站建设与广告发布服务税费全解析 文化建设税实测指南
随着数字营销在怀化地区的快速发展,越来越多的本土企业希望通过自建互联网广告网站来拓展业务。与此2025年针对互联网广告发布服务是否需要缴纳文化建设税,成为许多广告主和经营者关注的焦点。本文将结合2025年1月的最新测评,从网站建设实操与税费法规两个维度进行系统解答。
一、怀化互联网广告网站建设怎么做?
1. 明确网站定位与功能需求
怀化本地的广告网站通常需要承载以下核心功能:广告主注册与登录、广告位展示与竞价、广告投放数据统计、在线支付与结算、移动端适配等。建议初期先梳理业务流程,避免盲目堆砌功能。
2. 选择合适的技术方案
- 自建团队:适合有长期运营规划的大型传媒公司,可控性强但成本高。
- SaaS建站平台:如凡科、上线了等,支持快速搭建,模板丰富,适合中小型广告代理商。
- 开源CMS二次开发:WordPress+广告插件、SeaCMS或织梦系统,可灵活定制广告位与计费逻辑,成本适中。
- 定制开发:委托怀化本地或长沙的软件公司开发,需明确需求文档与验收标准,周期约1-3个月。
3. 部署与域名备案
服务器建议选择阿里云、腾讯云等国内节点。由于涉及广告经营,域名必须完成ICP备案,若涉及经营性广告发布,还需申请ICP经营许可证(怀化市通管局审批)。
4. 广告系统对接
- 接入百度联盟、阿里妈妈等广告网络API,丰富广告来源。
- 自建广告管理后台,支持按CPM、CPC、CPA计费。
- 部署数据埋点与GDPR/《个人信息保护法》合规提示,避免法律风险。
5. 上线前测试与优化
重点测试高并发下的广告请求响应、点击防作弊机制、移动端展示效果。建议使用Google PageSpeed Insights和百度搜索资源平台进行性能与收录优化。
二、互联网广告发布服务需要交文化建设税吗?(2025年1月测评)
1. 政策回顾:文化建设费的征收范围
文化建设税(全称“文化事业建设费”)依据《财政部 国家税务总局关于营业税改征增值税试点有关文化事业建设费征收管理问题的通知》(财税〔2016〕25号)等文件,对广告服务和娱乐服务的销售额征收3%的费用。
这里的“广告服务”包括:
- 广告代理
- 广告发布
- 广告投放
- 互联网广告位出租
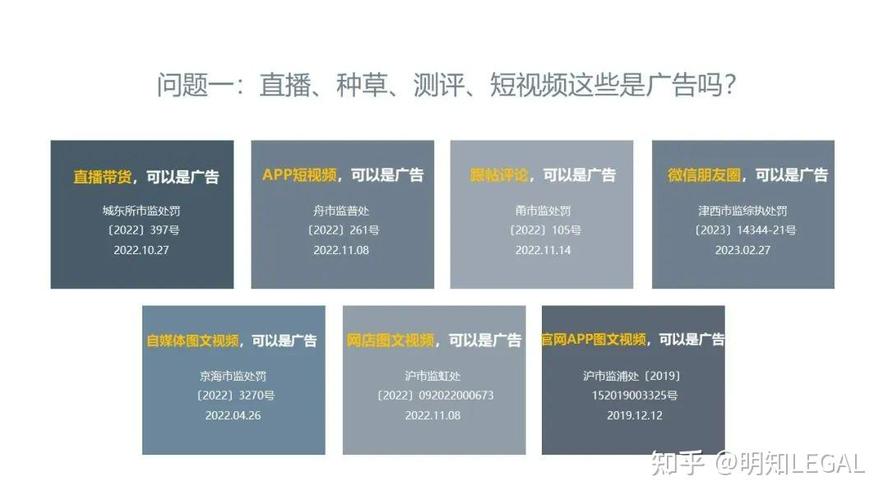
因此,纯粹的互联网广告发布服务,在2025年仍属于文化事业建设费的征收范围。
2. 2025年主要变化与减免政策
截至2025年1月,文化事业建设费的 major 变化包括:
- 小规模纳税人月销售额不超过2万元(季度6万元)继续免征(依据财政部、税务总局2023年第69号公告延续至2027年底)。
- 一般纳税人不享受上述免征额度,需按3%费率全额计算缴纳。
- 增值税小规模纳税人减按1%征收率的政策不影响文化建设费的费基(即不含税销售额计算方式有所调整,详见后文)。
- 返还政策:部分省份对缴纳文化建设费的企业有50%的返还优惠,但2025年怀化地区尚未见新的返还通知,需及时关注当地税务局公告。
3. 哪些情况下可以免交?
根据2025年1月实测,以下情况通常不需缴纳文化建设费:
- 广告制作服务(如视频剪辑、平面设计),不含发布环节;
- 纯内刊、企业宣传片内部使用,不对外发布广告;
- 月销售额未超过2万元的小规模纳税人广告经营者。
若同时提供广告发布和广告制作,应分别核算,仅针对广告发布部分的销售额计费。
4. 实操案例(2025年1月怀化测评)
-某怀化广告平台月广告发布收入12万元(含税,税率6%),基本减除费用后,含税销售额换算为不含税销售额11.32万元,应缴文化建设费 = 11.32万元 × 3% ≈ 3396元。
- 另一个月收入1.8万元的小规模纳税人广告主,免征文化建设费。
需注意:文化建设费的计费依据是广告服务销售额(不含增值税),与增值税分开申报。在电子税务局的表单中,通常自动带出或因企业填报差异需手动调整。
5. 申报路径
登录湖南省电子税务局 → 我要办税 → 税费申报及缴纳 → 文化事业建设费申报 → 按广告服务收入填写。注意,一次性广告代理如果全额转付给媒介方,可依据差额计税政策扣除支付给其他广告公司或广告发布者的费用。
三、综合建议与风险提醒
- 准确划分收入性质:审核合同中“广告发布”、“广告交易”、“广告代理”与“技术服务费”“设计制作费”等发票类别的区别,判断文化建设费的承担主体。发布方代为扣缴是常见误会。
- 存档备查:对季度不超免税额的小微企业留存相关普票与收款流水备查。
- 关注政策变动:国家为扶持中小广告企业,今后仍有下调费率或扩围免征的可能,直接致电12366或查阅国家税务总局 2025 年最新文件。
- 使用智能系统:在进行怀化互联网广告网站建设时,可对接第三方财税工具的API,自动定期自查是否需要增收文化建设费责任。
##
2025年在怀化搭建一个合法的互联网广告网站并不复杂,关键是从ICP备案到广告计费逻辑都要合乎规范;而文化建设税(3%)在特定情形下确实需要缴纳,特别是月广告销售额大的经营主体。最新测评结果显示:小微企业仍未完全豁免负担,务必与当地政策保持一致并做财报平移。如果你公司涉及互联网线上广告发布的复合业务,应尽快对号入座,避免积流滞纳滞纳金出现从而影响网络年检等资质维护实需。本文将同步持续关注2025年新一轮征缴消息。
如若转载,请注明出处:http://www.xuanmukejicrm.com/product/1.html
更新时间:2026-11-01 02:36:02