2020年H1中国互联网服务典型细分行业广告主营销策略研究报告 互联网广告服务的变局与重构
一、研究背景与摘要
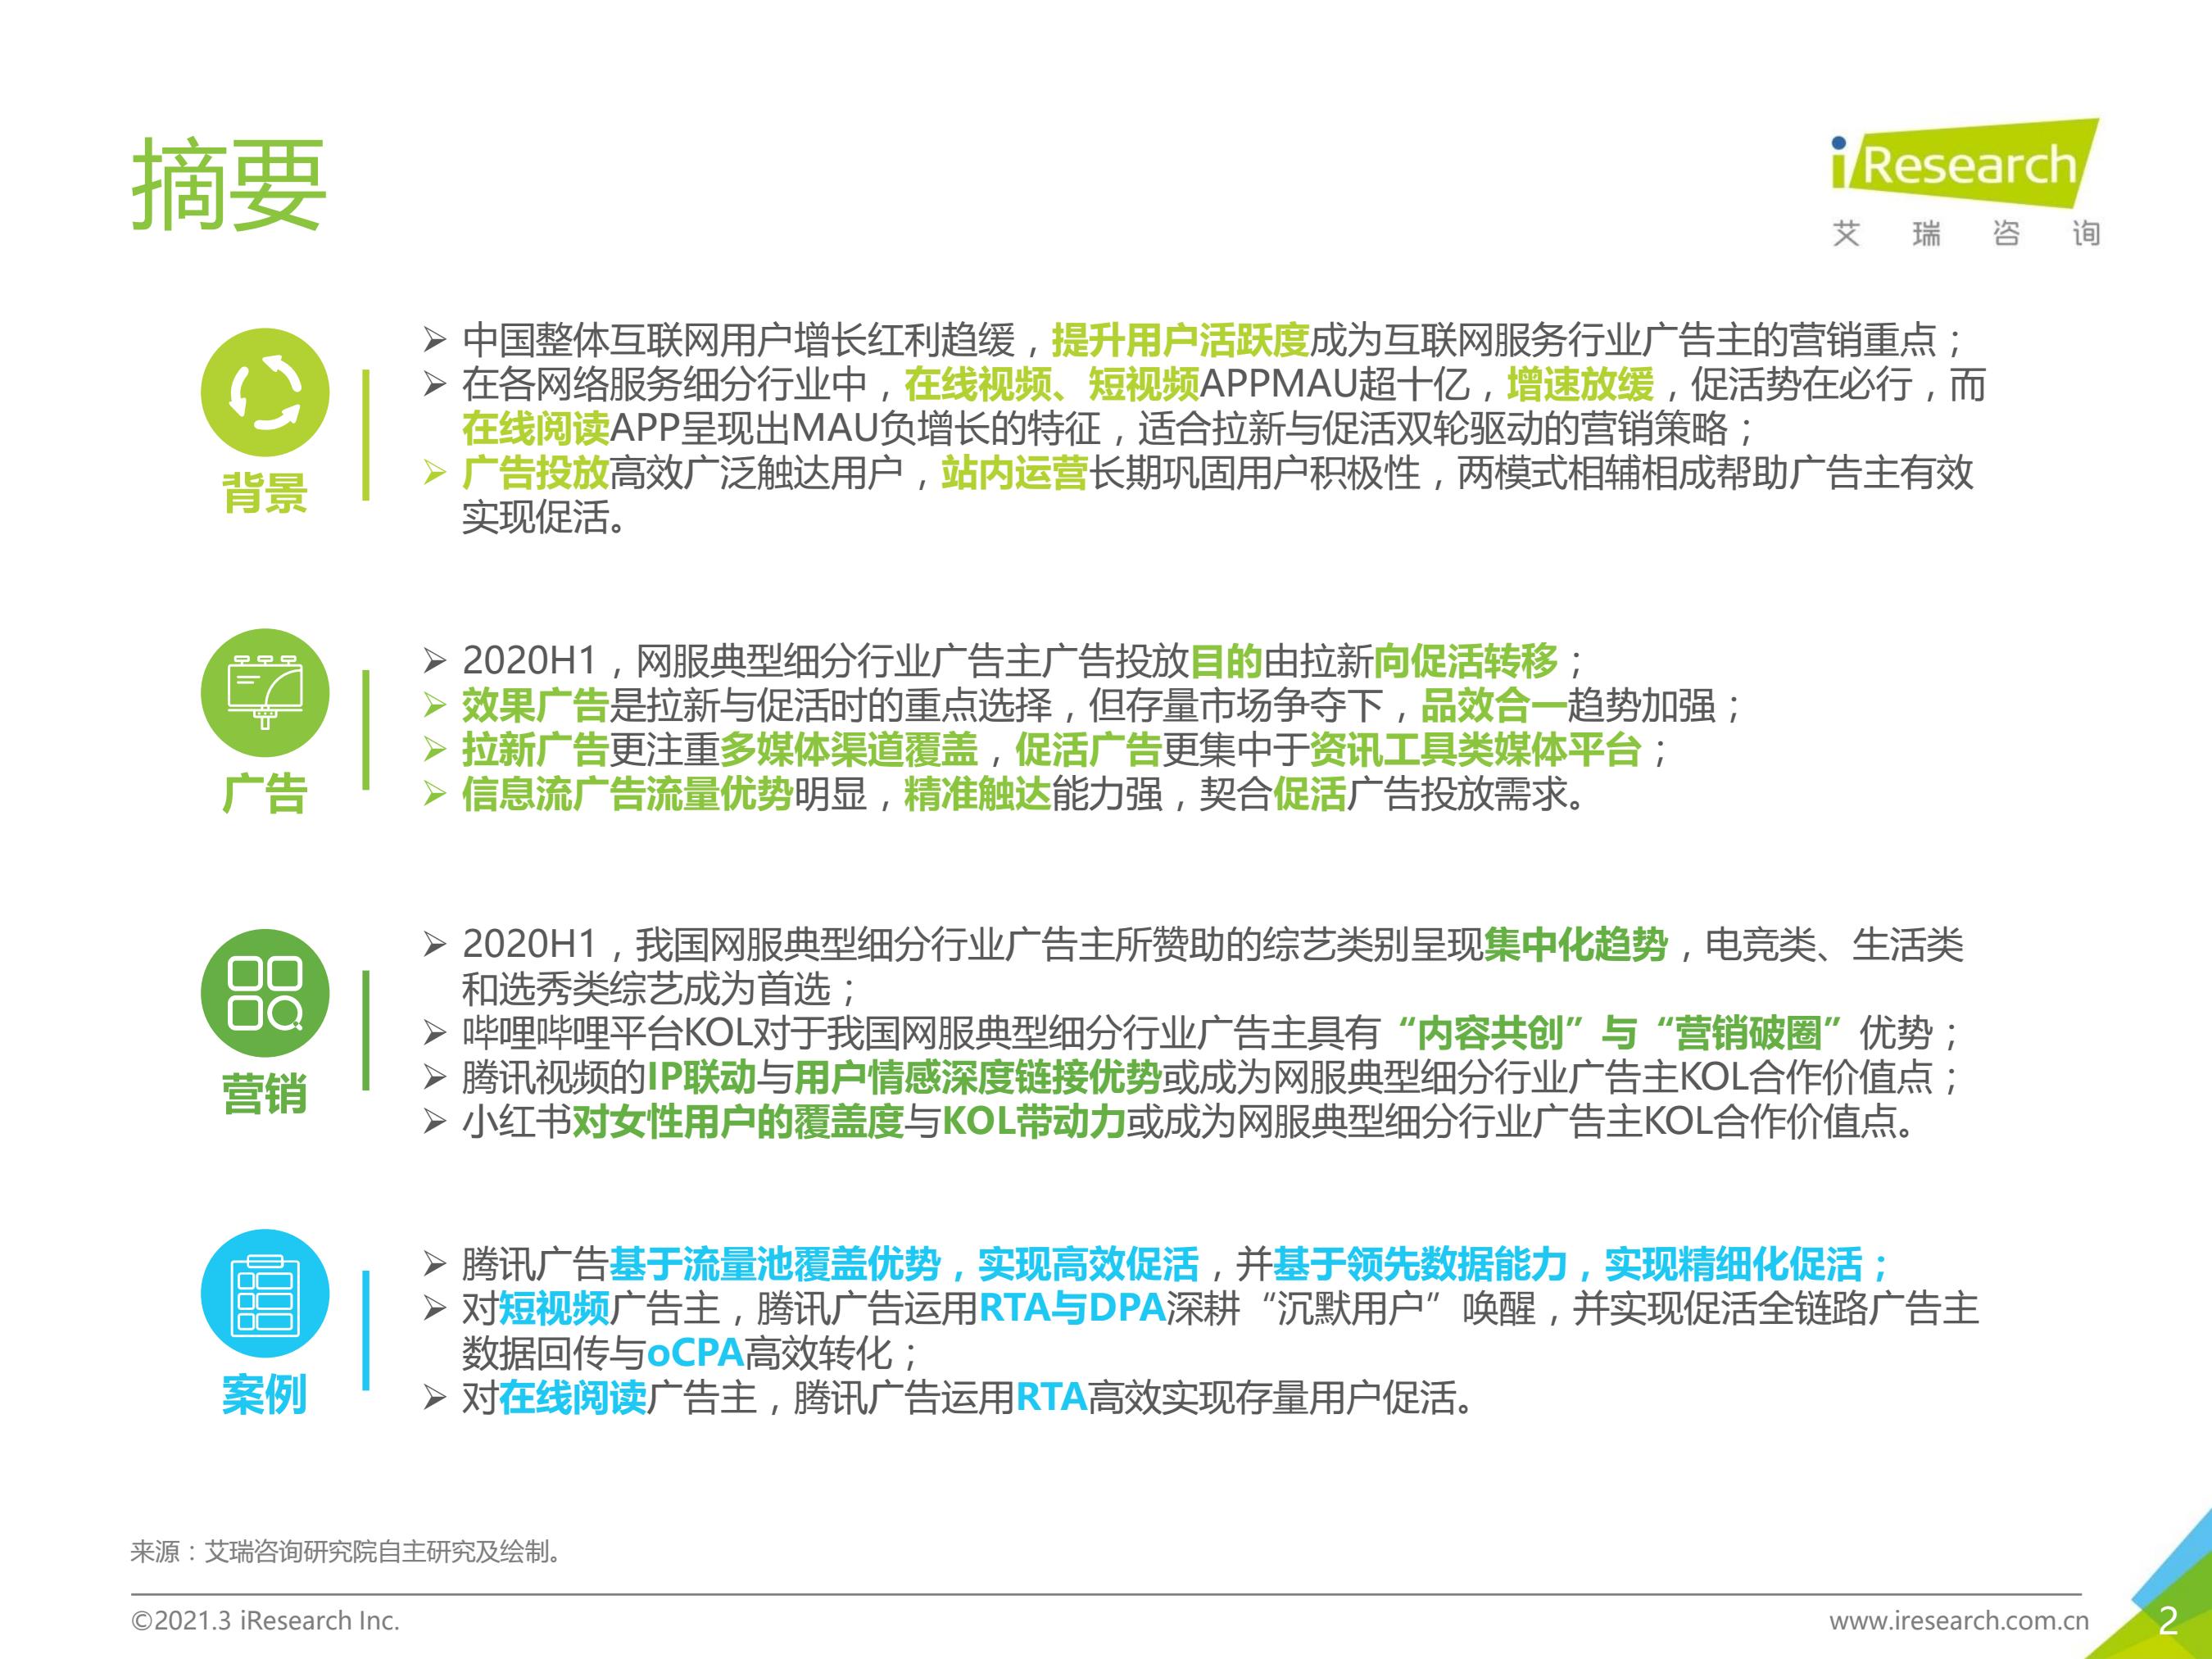
2020年上半年,中国互联网广告市场在疫情冲击与数字化转型加速的双重作用下经历深度调整。本报告聚焦互联网服务典型细分行业(包括在线娱乐、在线教育、电商零售、本地生活、工具类应用等)广告主的营销策略变化,重点分析互联网广告服务本身的供给结构与服务模式演进。研究发现:品牌广告与效果广告的边界进一步融合,短视频信息流成为核心增量,直播电商从带货渠道升级为营销基础设施,广告主对品效协同、数据中台与营销自动化的需求显著提升。与此广告服务商面临流量成本上升、创意产能压力与合规监管趋严的三重挑战,倒逼行业从流量采买中介向技术驱动型营销服务商转型。
二、市场环境:疫情催化下的结构性变化
2020年上半年,中国互联网广告市场呈现“前低后高”的走势。一季度受疫情防控影响,线下营销预算大幅收缩并向线上迁移,但部分行业(如旅游、线下餐饮、汽车)广告投放明显延迟;二季度随着复工复产推进,广告投放逐步回暖,电商大促(618)与在线教育暑期前置投放成为主要拉动力。从媒介结构看,短视频与直播类媒体广告收入占比持续攀升,社交与搜索保持稳定,传统展示广告位增长乏力。广告主预算分配更趋审慎,对ROI可量化、转化链路清晰的投放形式偏好增强,程序化购买与私域运营工具的投资意愿上行。
三、典型细分行业广告主营销策略
- 在线娱乐行业:会员拉新与内容IP营销并行。长视频平台侧重会员转化与品牌广告组合投放;短视频平台广告主加大挑战赛、达人共创与效果类投放;游戏行业则集中于新品上线期集中曝光与买量精细化运营。
- 在线教育行业:暑期竞争白热化,头部广告主采取“品牌代言+效果投放+直播公开课”组合策略,信息流与搜索广告竞争激烈,获客成本上升推动广告主向私域社群与转介绍体系倾斜。
- 电商零售行业:直播电商成为标准配置,广告主强化“达人直播+店铺自播”双轮驱动,投放重心向站内流量工具与站外内容种草协同转移,品效合一诉求突出。
- 本地生活行业:受疫情冲击后恢复性投放特征明显,广告主聚焦LBS定向、短视频团购与商户直播,注重到店转化与核销率追踪。
- 工具类应用:以用户增长与留存为核心,投放策略趋向谨慎,侧重应用商店优化、内容平台场景化植入与激励视频变现反哺获客。
四、互联网广告服务模式演进
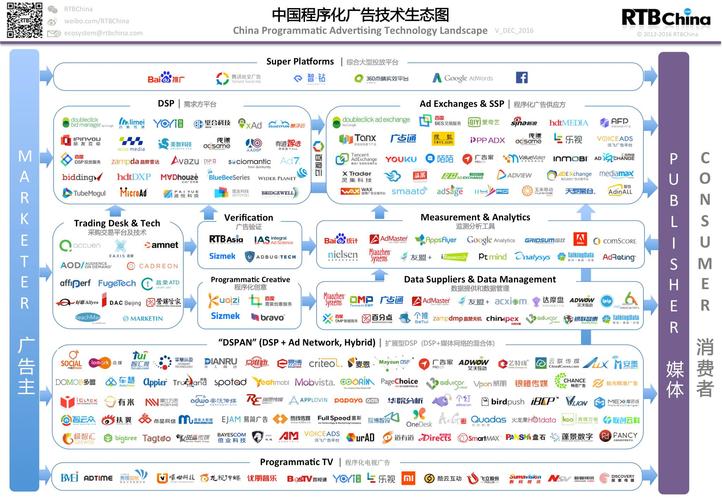
一是服务链条延伸:广告服务商从媒介代理向策略咨询、创意生产、数据洞察、投放优化与效果归因一体化服务延伸。二是技术能力成为分化关键:头部服务商加强程序化投放平台、营销数据中台与AI创意工具建设,中小服务商则在垂直行业深耕与本地化服务中寻找差异化空间。三是内容与投放协同增强:短视频与直播内容的规模化生产要求服务商具备内容工业化能力,MCN与广告代理的融合趋势显现。四是合规与透明度要求提升:广告标识、数据安全与个人信息保护相关规范推动服务商完善合规流程与数据治理。
五、关键挑战与趋势展望
挑战方面:流量红利减弱导致获客成本持续走高;广告主预算收紧与ROI考核趋严压缩服务利润空间;创意产能与投放效率的平衡成为普遍痛点;监管政策对数据使用与广告内容的规范提出更高要求。
趋势方面:第一,品效协同将进一步深化,品牌广告与效果广告的投放策略趋于一体化规划;第二,短视频与直播继续主导注意力分配,广告服务商需构建内容-投放-转化闭环能力;第三,营销自动化与AI辅助创意工具渗透率提升,服务效率成为竞争刚需;第四,私域流量运营服务需求增长,服务商向客户长期增长伙伴角色转型;第五,行业集中度或进一步提升,具备技术、内容与数据综合能力的服务商将获得更大份额。
六、策略建议
对广告主:建议建立品效协同的预算分配机制,强化数据归因能力;重视内容资产与私域沉淀,降低单一流量依赖;在选择广告服务商时综合评估技术能力、行业经验与合规水平。对广告服务商:应加快技术平台建设与数据能力积累,提升创意工业化生产效率;深耕垂直行业形成专业壁垒,探索效果分成与长期服务合作模式;建立合规管理体系,增强投放透明度与客户信任。
2020年上半年是互联网广告服务行业的分水岭,疫情加速了营销数字化进程,也暴露了粗放流量模式的脆弱性。未来竞争将围绕技术能力、内容生态与客户价值深耕展开,广告服务商需从流量中介向增长服务商加速转型,方能在结构性变局中确立新优势。
如若转载,请注明出处:http://www.xuanmukejicrm.com/product/29.html
更新时间:2026-11-01 10:39:18