互联网广告服务行业发展现状及潜力分析研究报告
一、引言
互联网广告服务行业是数字经济的核心组成部分,依托互联网平台与技术手段,为广告主提供精准、高效的营销推广服务。随着移动互联网普及、人工智能及大数据技术的深度应用,该行业经历了爆发式增长,并持续演化出多元化的商业模式与投放策略。本报告旨在系统梳理互联网广告服务行业的发展现状,剖析其驱动因素与核心挑战,并对其未来增长潜力进行评估,为行业参与者与投资者提供参考。
二、行业发展现状
2.1 市场规模与增长
全球互联网广告市场在经历多年高速增长后,已进入中高速增长阶段。据行业统计,2023年全球互联网广告支出超过6000亿美元,占全球广告总支出的比重超过65%。中国互联网广告市场规模在2023年达到约7000亿元人民币,同比增长约8%,增速较前几年有所放缓但依然稳健。市场集中度较高,头部平台(如字节跳动、阿里巴巴、腾讯、百度等)占据了大部分市场份额,但垂直类平台与新兴渠道(如短视频、社交电商、智能终端)正加速分割市场。
2.2 技术驱动与模式创新
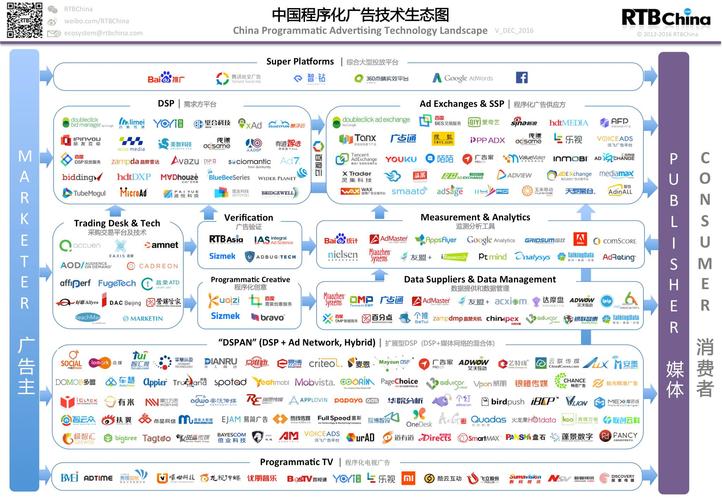
当前行业的技术特征主要体现在:第一,程序化广告成为主流交易方式,依托实时竞价(RTB)与私有交易市场(PMP)提升投放效率;第二,人工智能与机器学习广泛应用于用户画像、创意生成、预算分配与效果预测,显著降低人工干预成本;第三,隐私计算技术(如联邦学习)在合规前提下实现跨平台数据协作,平衡精准营销与用户隐私保护。
商业模式方面,短视频与直播广告保持强劲增长,信息流广告仍是主力形式,同时互动广告、激励视频广告、原生广告等新形态不断涌现。以效果为导向的CPA/CPS模式更受广告主青睐,品牌广告与效果广告的边界日益模糊。
2.3 政策与监管环境
全球范围内,数据隐私保护法规持续收紧。欧盟《通用数据保护条例》(GDPR)、中国《个人信息保护法》《数据安全法》以及《互联网广告管理办法》等法规对数据采集、用户追踪与广告标识提出严格要求。第三方Cookie的逐步淘汰(如Chrome浏览器计划)促使行业向基于第一方数据和上下文定向转型。监管政策在规范市场秩序的也推动了行业的合规化与透明化运营,短期内增加了企业合规成本,长期则有利于构建健康生态。
2.4 主要挑战
行业面临的主要挑战包括:广告主预算趋紧与效果要求提升带来的利润压力;流量红利见顶导致获客成本持续上升;广告欺诈与无效流量问题依然存在;以及跨屏跨设备归因难度大、衡量标准不统一等。技术迭代快速要求企业持续投入研发,中小企业面临较大竞争压力。
三、发展潜力分析
3.1 增长驱动因素
未来增长动力主要来自以下方面。第一,新兴市场互联网渗透率提升,东南亚、拉美、中东等地区数字广告支出将保持两位数增长。第二,零售媒体网络(Retail Media Networks)崛起,电商平台利用购物数据提供闭环广告服务,成为广告支出新高地。第三,联网电视(CTV)与智能大屏普及,推动视频广告向家庭场景延伸。第四,人工智能生成内容(AIGC)大幅降低创意制作成本,助力个性化广告规模化生产。第五,效果衡量与归因技术的进步将提升广告预算配置效率,吸引更多广告主增加数字渠道投入。
3.2 细分领域机会
一是短视频与直播电商广告,在社交化购物趋势下仍具较大增长空间;二是基于场景的智能终端广告(如车载屏幕、智能家居设备);三是程序化数字户外广告(DOOH),将线下场景数字化与程序化购买结合;四是隐私合规导向的广告技术服务,如基于第一方数据的客户数据平台(CDP)和隐私增强技术(PET)解决方案;五是跨境广告服务,伴随中国企业出海与全球电商扩展,跨境投放到本地化运营的服务需求旺盛。
3.3 潜在风险与制约
行业增长也面临制约因素:宏观经济波动可能导致广告主削减预算;监管政策变化带来合规不确定性;头部平台垄断格局可能抑制创新与中小服务商生存空间;技术人才短缺与研发投入压力对中小型企业构成挑战。用户对广告的抵触情绪及广告拦截工具的普及可能影响广告触达效果,要求行业进一步提升广告相关性与用户体验。
四、结论与建议
互联网广告服务行业已从流量驱动阶段转向技术与数据驱动阶段,市场保持稳健增长,但结构正在调整。未来潜力集中于新兴市场、零售媒体、智能终端与合规科技等方向。为把握机遇,建议行业参与者:一是在隐私合规前提下加强第一方数据资产建设与精细化运营能力;二是积极布局零售媒体、短视频、CTV等增量渠道;三是投资AIGC与归因技术以提升效率与效果透明度;四是关注跨境广告服务与垂直行业解决方案;五是中小企业可通过专业化服务或生态合作寻找差异化定位。互联网广告服务行业仍具备广阔的发展前景,但需在合规、技术与用户体验之间取得平衡,以实现可持续发展。
如若转载,请注明出处:http://www.xuanmukejicrm.com/product/25.html
更新时间:2026-11-01 17:30:29